平成24年度から実施される主な市県民税の改正内容は次のとおりです。
| 1.扶養控除の見直し |
1.扶養控除のうち、16歳未満の者に係る扶養控除が廃止されます。
2.特定扶養親族(16歳以上23歳未満)のうち、年齢16歳以上19歳未満の者に対する扶養控除
の上乗せ部分(12万円)を廃止し、扶養控除の額が33万円とされます。
|
|
|||||||
| 45万円 | 45万円 | ||||||
| 上乗せ部分 (12万円) 【廃止】 |
同居老親等加算 | ||||||
| 38万円 | |||||||
| 33万円 | 特定扶養親族 | ||||||
| 一般の 控除対象 扶養親族 |
|||||||
| 年少扶養親族 | 一般の | 老人扶養親族 | |||||
| 【廃止】 | 控除対象扶養親族 | ||||||
| (年齢) | |||||||
| ~15歳 | 16歳~18歳 | 19歳~22歳 | 23歳~69歳 | 70歳~ | |||
| 控除対象扶養親族 | |||||||
| 扶養親族 | |||||||
|
扶養親族(被扶養親族)年齢 |
改正前 |
改正後 |
|
~15歳
|
年少扶養控除 33万円 |
廃止 |
|
16歳~18歳
|
特定扶養控除 45万円 | 一般扶養控除 33万円 |
|
19歳~22歳
|
改正前と同じ | |
|
23歳~69歳
|
一般扶養控除 33万円 | |
|
70歳~
|
老人扶養控除38万円
(同居老親等の場合は45万円) |
|
2.同居特別障害者加算 |
|
扶養親族又は控除対象配偶者が同居の特別障害者である場合において、扶養控除又は配偶者控除の額に23万円を加算する措置(同居特別障害者加算の特例措置)について、年少扶養家族に係る扶養控除の廃止に伴い、特別障害者控除の額に23万円を加算する措置に改められます。
|
||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
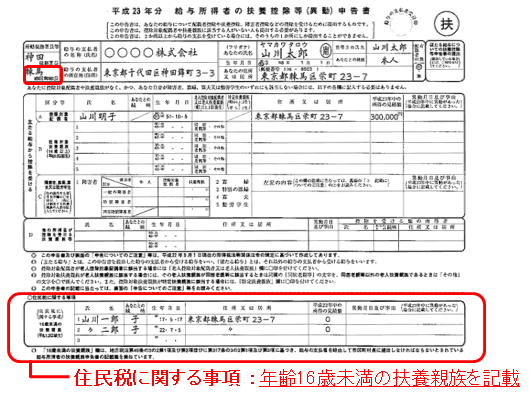
扶養控除の見直しに伴い、給与所得者又は公的年金等受給者で、所得税法の規定により扶養控除等申告者を提出しなければならない者に対し、個人住民税に係る扶養親族申告書の提出義務が課されます。これは年少扶養親族(年齢16歳未満の扶養親族)に対する扶養控除は廃止されますが、個人市・県民税の算定(非課税限度額の算定)に扶養親族の数が用いられるため、年齢16歳未満の扶養親族の方を申告していただくというものです。
関連リンク:総務省ホームページ (個人住民税の「給与所得者の扶養控除申告書」等について)
:国税庁ホームページ(公的年金等の受給者の扶養親族等の申告)
| 4.公的年金所得者の確定申告手続の簡素化 |
年中の公的年金等の収入金額が400万円以下で、公的年金等に係る雑所得以外の所得金額が20万円以下の場合は、確定申告書を提出する必要がなくなります。(平成23年分以後の所得税について適用されます) ただし、次の点にご注意ください。
注意1・・・医療費控除を受けるなど所得税の還付を受けるための確定申告書を提出する場合は、公的年金等以外の所得金額が20万円以下でも、その所得金額を含めて申告をする必要があります。
注意2・・・公的年金等以外の所得金額が20万円以下で所得税の確定申告が不要な場合でも市県民(住民税)の申告は必要です。
公的年金等に係る源泉徴収税額の計算における控除対象に寡婦(寡夫)控除が加えられました。
適用関係:この改正は平成25年1月1日以降に支払うべき公的年金から適用されます。
関連リンク:国税庁ホームページ(平成23年分 所得税の改正のあらまし)
| 5.寄附金税制の拡充 |
寄附金控除の適用下限額を5千円から2千円に引き下がります。
平成23年1月1日以後に支払する寄附金から適用されます。
税額控除額の求めかた(基本控除)
税額控除額=対象となる寄附金(所得金額等の30%を限度)-2千円】×10%(市6・県4%)
控除対象となる寄附金は、所得税で対象となる寄附金の内、都道府県・市区町村に寄附したもの(ふるさと納税)また、平成23年3月11日に発生した東日本大震災被災者、被災地方団体の救済を目的とする日本赤十字社、中央共同募金会等に対する災害義援金として寄附したものです。
1. 共同募金会、日本赤十字社茨城県支部に寄附したもの
2. 「茨城県の条例」で指定した法人等への寄附金
(ア)茨城県内に主たる事務所(事業所)を有する独立行政法人、公益社団法人、
公益財団法人、国税庁長官の認定を受けた特定非営利活動法人など
(イ)茨城県内に学校を設置する国立大学法人、学校法人
(ウ)茨城県内で社会福祉事業を実施する社会福祉法人
が個人市・県民税からの税額控除となります。
【ふるさと納税の寄附金税額控除額の場合】
以下のAとBの合計額が住民税の税額控除となります。
都道府県・市町村(地方公共団体)に対して2,000円を超える寄附金は、個人住民税の所得割の10%を限度に、特例控除が適用になります。
A(基本控除分) 〔寄附金額(総所得金額等の30%を限度)-2,000円〕×10%(市6・県4%)
B(特例控除分) (寄附金額-2,000円)×〔90%-(0~40%)(所得税の限界税率)〕
- 総所得金額等の30%上限は基本控除のみに、所得割の10%の上限は特例控除のみに適用されます。
- 所得税については、累進課税方式がとられており、課税対象所得を数段階に分けて、その区分ごとに異なる税率が課されます。限界税率とは、寄附した方に適用される所得税率のうち、最大のものを指します。
【控除を受けるには】
所得税の確定申告(税務署)を行うことで所得税と住民税の寄附金控除が受けられます。確定申告を行う必要がない方は住民税申告(市役所)が必要です。申告の際には、各団体が発行する「領収書」または「寄附金受領証明書」を添付してください。
関連リンク:総務省のホームページ
| 6.上場株式等に係る配当・譲渡所得に対する軽減税率の延長 |
上場株式等の配当等及び譲渡所得に係る10%軽減税率(所得税7%および住民税3%)の適用期限が2年延長され、平成25年12月31日までとなりました。
本則税率5%(市民税3%、県民税2%)となります。
上場株式等の譲渡所得等に係る税率
|
|
平成23年 12月31日まで |
平成24年 |
平成25年 |
平成26年
|
|
税 率 |
10% 住民税3% 所得税7% |
10% 住民税3% 所得税7% |
10% 住民税3% 所得税7% |
20% 住民税5% 所得税15%
|
上場株式等の配当等に係る税率(申告における税率)
|
|
平成23年 12月31日まで |
平成24年 |
平成25年 |
平成26年 1月以降 |
|
税 率 (総合課税)
|
累進税率(所得税5~40%、住民税10%)※1 | |||
|
税 率 (申告分離課税) |
10% 住民税3%※2 所得税7% |
10% 住民税3% 所得税7% |
10% 住民税3% 所得税7% |
20% 住民税5%※3 所得税15% |
※1 住民税の10%の内訳:市民税 6% 県民税 4%
※2 住民税の 3%の内訳:市民税1.8% 県民税1.2%
※3 住民税の 5%の内訳:市民税 3% 県民税 2%